
Pagar con Bizum en el súper no te sale más barato — pero a tu banco sí
Pagar el pan con Bizum ya no es una frase de grupo de WhatsApp: es una opción real en la caja. Desde mayo, el pago con el móvil vía Bizum <a href="https://www.mobileworldlive.com/spanish/bizum-acelera-su-despliegue-en-el-pago-presencial-ya-llega-a-20-millones-de-usuarios/">se ha desplegado por las tiendas físicas de España</a>, y en septiembre ya llegaba a 20 millones de usuarios y a 1,6 millones de establecimientos, en torno al 75 % de los datáfonos del país.
Contenido del artículo
Antes de la pregunta interesante — a quién beneficia esto —, la parte práctica.
Te puede interesar: El sello de la caja no dice nada del huevo; el código de la cáscara sí, y se lee en diez segundos
Cómo se paga y dónde
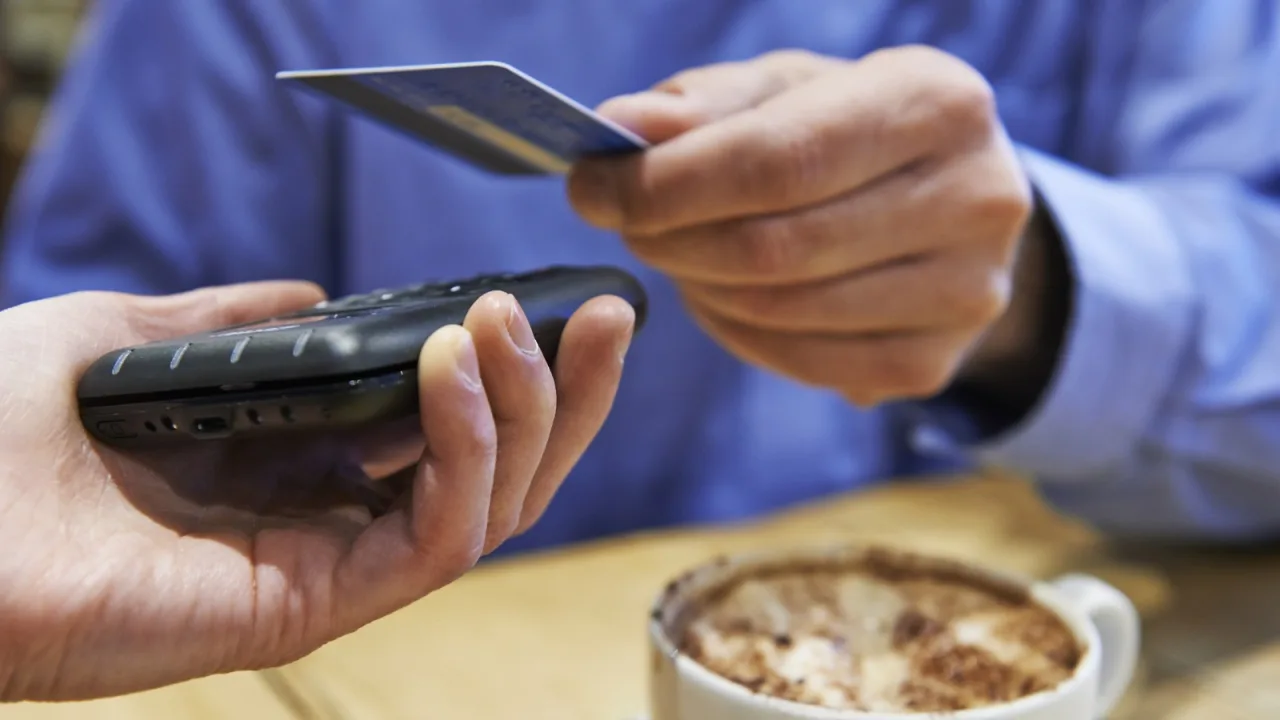
El gesto es idéntico al de Google Pay o Apple Pay: desbloquear el móvil y acercarlo al datáfono. Por detrás funciona a través de la app del banco o de la cartera Bizum Pay, y el dinero sale de la cuenta corriente por transferencia instantánea, sin tarjeta de por medio.
- Bancos activos: CaixaBank, BBVA, Sabadell, Unicaja, Bankinter, Abanca y las cajas rurales ya lo ofrecen a casi todos sus clientes; ING y Deutsche Bank llegan estas semanas; Santander, aún sin fecha.
- Comercios: más de 25 grandes cadenas están en distintas fases de implantación — entre las confirmadas desde el arranque, Carrefour y El Corte Inglés en parte de sus tiendas, además de gasolineras Repsol.
- Para el cliente: gratis. Ni comisión ni recargo; el tícket es el mismo que pagando con tarjeta.
- Para el comercio: las fuentes del sector hablan de en torno a un 0,6 % por operación, por debajo de lo que paga por aceptar tarjetas.
Entonces, ¿quién gana?
Si el precio no cambia para ti, el entusiasmo de la banca necesita otra explicación. Y la tiene: cada pago con tarjeta reparte comisiones con Visa o Mastercard, que se llevan su parte del peaje. Un pago con Bizum viaja de cuenta a cuenta por la infraestructura de los propios bancos españoles, sin peaje americano de por medio.
Traducción: Bizum en tiendas es la jugada de la banca española para dejar de compartir el negocio de los pagos con Visa y Mastercard. A ti te da igual por el precio; a ellos les cambia la cuenta de resultados. Por eso te lo van a recomendar con tanto cariño.
Hay un segundo premio menos visible: el hábito. Un cliente que paga el café, el súper y la gasolina desde la app de su banco es un cliente que abre esa app varias veces al día, y esa atención vale dinero en un sector que vive de colocar productos.
Lo que pierdes tú al dejar la tarjeta
Aquí está la letra pequeña del cambio, porque el pago directo desde la cuenta no es neutro:
- Sin pago aplazado. El dinero sale al instante. La tarjeta de crédito permite financiar o pagar a fin de mes; Bizum, no.
- Sin puntos ni seguros. Las tarjetas acumulan ventajas — devoluciones, seguros de viaje, garantías extendidas — que el pago por cuenta no da.
- Devoluciones más artesanales. Una compra disputada con tarjeta tiene el mecanismo del contracargo; deshacer una transferencia instantánea depende de que el comercio coopere.
- Todo en una cuenta. Gastar siempre contra la cuenta corriente deja el colchón a la vista; la tarjeta ponía una pared, aunque fuera psicológica.
Ojo al clásico de los nuevos métodos de pago: la seguridad del sistema es equivalente a la de cualquier otro — cumple la normativa europea de pagos —, pero los timos no atacan al sistema, atacan a la prisa. Ante un QR improvisado pegado en un mostrador o un enlace que pide "confirmar el Bizum", la respuesta es la de siempre: el pago se inicia desde tu app, nunca desde el papelito.
El contexto dice que hay margen de sobra para que esto crezca: según el Banco de España, el 59 % de la gente sigue pagando sobre todo en efectivo en tiendas, el 30 % con tarjeta y solo un 11 % con el móvil. La batalla por ese 59 % acaba de empezar, y por primera vez en años no la van a arbitrar Visa y Mastercard.
Anteriormente escribimos: El router que te puso tu compañía tiene un agujero conocido desde 2018: cualquiera desde la calle puede sacar tu clave wifi